
Pour beaucoup de clubs, l'exercice se termine le 31 décembre. Pour le trésorier, c'est le début d'un autre travail : boucler les comptes, les remettre aux vérificateurs, puis les présenter à l'assemblée générale.
Rien de tout cela n'est difficile. Ce qui coûte cher, c'est de tout découvrir en février : une cotisation jamais payée, un relevé bancaire introuvable, une facture de décembre arrivée en janvier. Voici la liste que je suivrais, dans l'ordre, avec ce que la loi demande vraiment à une association.
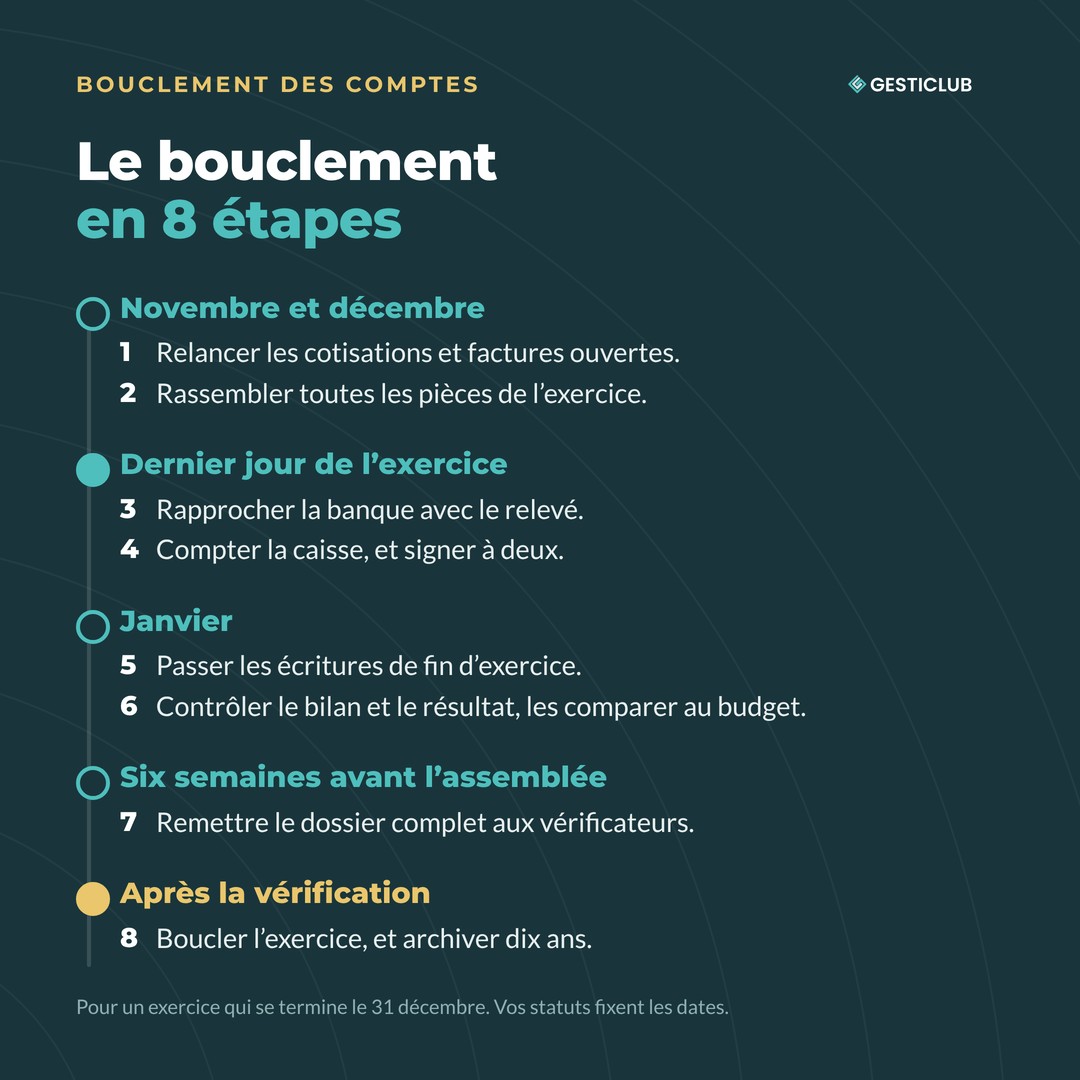
En bref : le bouclement des comptes en huit étapes
Relancer les cotisations et les factures encore ouvertes.
Rassembler toutes les pièces de l'exercice.
Rapprocher chaque compte bancaire avec son relevé au dernier jour de l'exercice.
Compter la caisse et la signer à deux.
Passer les écritures de fin d'exercice (charges et produits qui chevauchent deux années).
Contrôler le bilan et le compte de résultat, et les comparer au budget.
Remettre le dossier complet aux vérificateurs des comptes.
Boucler l'exercice une fois les comptes vérifiés, et archiver.
Ce que la loi demande au trésorier d'une association
Le Code civil est court sur le sujet. C'est le comité qui tient les livres de l'association, et les règles du Code des obligations sur la comptabilité s'appliquent par analogie (art. 69a CC).
Une comptabilité simplifiée suffit souvent. Une association qui n'est pas tenue de s'inscrire au registre du commerce peut se contenter d'une comptabilité des recettes et des dépenses, et de l'état de son patrimoine (art. 957, al. 2, CO). C'est le cas de la plupart des clubs sportifs. Un club qui exploite une activité commerciale, ou qui doit faire réviser ses comptes, doit en revanche s'inscrire (art. 61, al. 2, CC). Vous pouvez faire plus, une comptabilité en partie double, mais la loi ne vous y oblige pas.
Vos statuts fixent le reste : la date de fin de l'exercice (le 31 décembre ou le 30 juin, souvent), le nombre de vérificateurs, le délai pour présenter les comptes à l'assemblée générale.
Les pièces se gardent dix ans. Les livres et les pièces comptables se conservent pendant dix ans, à compter de la fin de l'exercice (art. 958f CO).
Et les impôts ? Les cotisations des membres ne font pas partie du bénéfice imposable de l'association (art. 66 LIFD). Au niveau fédéral, les petits bénéfices ne sont pas imposés : en dessous de 5000 francs (art. 71, al. 2, LIFD), et jusqu'à 20 000 francs pour une association à but idéal qui les affecte entièrement à ce but (art. 66a LIFD). Pour les impôts cantonaux et communaux, les règles et les seuils dépendent du canton. La déclaration d'impôt de l'association se prépare avec les comptes que vous êtes en train de boucler, et en cas de doute, l'administration fiscale de votre canton répond.
Avant la fin de l'exercice : encaisser ce qui peut l'être
Le meilleur moment pour réduire les cotisations impayées, c'est avant le bouclement, pas à l'assemblée générale.
Relancez les cotisations ouvertes en novembre et en décembre. Un rappel aimable suffit souvent : beaucoup d'impayés sont des oublis.
Facturez ce qui doit l'être : un sponsor, une location de salle, un camp.
Demandez les justificatifs aux entraîneurs et aux bénévoles qui ont avancé des frais. Un remboursement réglé en décembre, c'est une écriture de moins à reporter.
Faites le point avec le comité sur les vieilles cotisations qu'on ne récupérera plus. Les passer en perte est une décision du comité : notez-la dans un procès-verbal.
À l'assemblée, on vous demandera « qui n'a pas payé ? ». Préparez le montant et ce qui a été fait, pas les noms.
Rapprocher la banque et la caisse
La banque. Pour chaque compte, au dernier jour de l'exercice, le solde de votre comptabilité doit être exactement celui du relevé de la banque. S'il y a un écart, cherchez-le maintenant : un paiement saisi deux fois, des frais bancaires oubliés, un versement de membre mal attribué. N'oubliez pas les comptes secondaires : épargne, compte d'une section, compte d'un camp.
La caisse. Si votre club tient une buvette ou une caisse de manifestation, comptez l'argent liquide au dernier jour de l'exercice. Notez le montant sur une feuille datée, signée par deux personnes. Le solde de la caisse dans la comptabilité doit correspondre.
Les écritures de fin d'exercice
Si votre club tient une comptabilité en partie double, certaines sommes concernent deux exercices. Les écritures de fin d'exercice les remettent dans la bonne année. On parle d'actifs et de passifs transitoires. Quatre exemples de club :
SituationCe que c'estPourquoiDes membres paient en décembre la cotisation de l'année suivanteProduit encaissé d'avance (passif transitoire)Le produit appartient à l'exercice suivantLa facture de la salle de décembre arrive en janvierCharge à payer (passif transitoire)La charge appartient à l'exercice qui se termineL'assurance de l'année suivante est payée en décembreCharge payée d'avance (actif transitoire)La charge appartient à l'exercice suivantUne subvention est acquise, mais versée l'année suivanteProduit à recevoir (actif transitoire)Le produit appartient à l'exercice qui se termine
Vous tenez une comptabilité de trésorerie, recettes et dépenses ? Ces écritures ne vous concernent pas. Dans ce cas, notez simplement ces montants en annexe des comptes, pour que l'assemblée ait une image juste.
Contrôler avant de présenter
Avant de transmettre quoi que ce soit, relisez les comptes comme un membre le fera.
Le bilan est-il équilibré ? En partie double, le total de l'actif égale celui du passif.
Les comptes sont-ils complets ? Toutes les pièces sont saisies, et chaque écriture a sa pièce.
Qu'est-ce qui a bougé ? Comparez chaque poste au budget et à l'année précédente. Pour chaque grand écart, préparez une phrase d'explication.
Le budget de la saison suivante est-il prêt ? L'assemblée vote souvent le budget et les cotisations en même temps que les comptes.
Le dossier pour les vérificateurs des comptes
Vos vérificateurs doivent pouvoir tout contrôler sans vous appeler dix fois. Remettez-leur un dossier complet, assez tôt : je conseille six semaines avant l'assemblée.
le bilan et le compte de résultat ;
le journal ou le grand livre de l'exercice ;
les relevés bancaires au dernier jour de l'exercice ;
la feuille de caisse signée ;
la liste des cotisations et des factures encore ouvertes ;
les pièces justificatives, classées dans l'ordre des écritures ;
le budget comparé au réel.
Pour la suite, de la convocation au procès-verbal, voyez notre guide pour préparer l'assemblée générale de votre club.
Boucler l'exercice et ouvrir le suivant
Dans un logiciel de comptabilité, boucler un exercice le verrouille en général : on ne peut plus rien y modifier. Mon conseil : ne verrouillez qu'une fois les comptes vérifiés, au mieux une fois approuvés par l'assemblée générale. Si un vérificateur trouve une erreur, vous pourrez encore la corriger.
En attendant, rien ne vous empêche de commencer l'année suivante. Ouvrez le nouvel exercice, reprenez les soldes du bilan, et saisissez les écritures de janvier dans la bonne année.
Une fois le bouclement fait, archivez le dossier complet : comptes, rapport des vérificateurs, procès-verbal de l'assemblée qui les approuve. C'est ce dossier qu'on vous demandera dans dix ans, ou que votre successeur cherchera l'an prochain.
Avec GestiClub
Dans GestiClub, une bonne partie de cette liste se fait au même endroit.
Les cotisations ouvertes. Les factures restent dans « Factures ouvertes » tant qu'un solde est dû. Le bouton « Envoyer rappels » relance les factures en retard, et les factures ouvertes se classent selon le dernier rappel reçu, jusqu'à la mise en demeure.
La banque. L'import du relevé de la banque solde les factures payées. Un clic sur « Comptabiliser » passe les factures et les paiements en comptabilité, sans ressaisie.
Les pièces. Vous joignez vos justificatifs directement à l'écriture, jusqu'à cinq par écriture.
Les vérificateurs et l'assemblée. Extraits de comptes, résultats et budgets se préparent directement pour le rapport des vérificateurs et pour l'assemblée générale.
Le nouvel exercice. Vous pouvez le créer avant d'avoir bouclé l'ancien, et saisir dans les deux pendant cette période. Le plan comptable est copié, les soldes du bilan et le résultat sont reportés.
Le bouclement. Une liste de contrôle vérifie notamment que le bilan est équilibré avant de boucler. L'exercice bouclé reste ensuite consultable, en lecture seule. Il ne se rouvre pas : c'est pour cela qu'il vaut mieux boucler après la vérification.
Vous trouvez le détail sur la page Comptabilité. Et pour les bases, notre guide La comptabilité d'une association.
Si vous voulez commencer le prochain exercice avec GestiClub, l'essai est gratuit pendant 30 jours : commencer mon essai gratuit.
Questions fréquentes sur le bouclement des comptes d'une association
Quand faut-il boucler les comptes d'une association ? À la fin de l'exercice fixé par vos statuts, souvent le 31 décembre ou le 30 juin. Le bouclement doit être terminé assez tôt pour que les vérificateurs contrôlent les comptes avant l'assemblée générale.
Une petite association doit-elle tenir une comptabilité en partie double ? Non, si elle n'est pas tenue de s'inscrire au registre du commerce. Elle peut tenir une comptabilité des recettes et des dépenses et de l'état de son patrimoine (art. 957, al. 2, CO).
Combien de temps conserver les pièces comptables d'une association ? Dix ans à compter de la fin de l'exercice, pour les livres et les pièces comptables (art. 958f CO, applicable par analogie aux associations selon l'art. 69a CC).
Qui vérifie les comptes d'un club ? Le plus souvent, deux vérificateurs élus par l'assemblée générale, selon les statuts. La loi impose un organe de révision aux très grandes associations, ou quand un membre responsable des dettes, ou tenu à des versements supplémentaires, l'exige (art. 69b CC). Dans les autres cas, vos statuts décident.
Les cotisations des membres sont-elles imposables ? Non. Les cotisations versées par les membres ne font pas partie du bénéfice imposable de l'association (art. 66 LIFD). Pour le reste, renseignez-vous auprès de l'administration fiscale de votre canton.

 Hébergement Suisse