
Für viele Vereine endet das Geschäftsjahr am 31. Dezember. Für die Kassierin oder den Kassier beginnt dann eine andere Arbeit: die Jahresrechnung abschliessen, sie den Revisoren übergeben und sie an der Generalversammlung präsentieren.
Nichts davon ist schwierig. Teuer wird es, wenn man alles erst im Februar entdeckt: einen nie bezahlten Mitgliederbeitrag, einen unauffindbaren Kontoauszug, eine Dezember-Rechnung, die im Januar eintrifft. Hier ist die Liste, der ich folgen würde, der Reihe nach, mit dem, was das Gesetz von einem Verein wirklich verlangt.
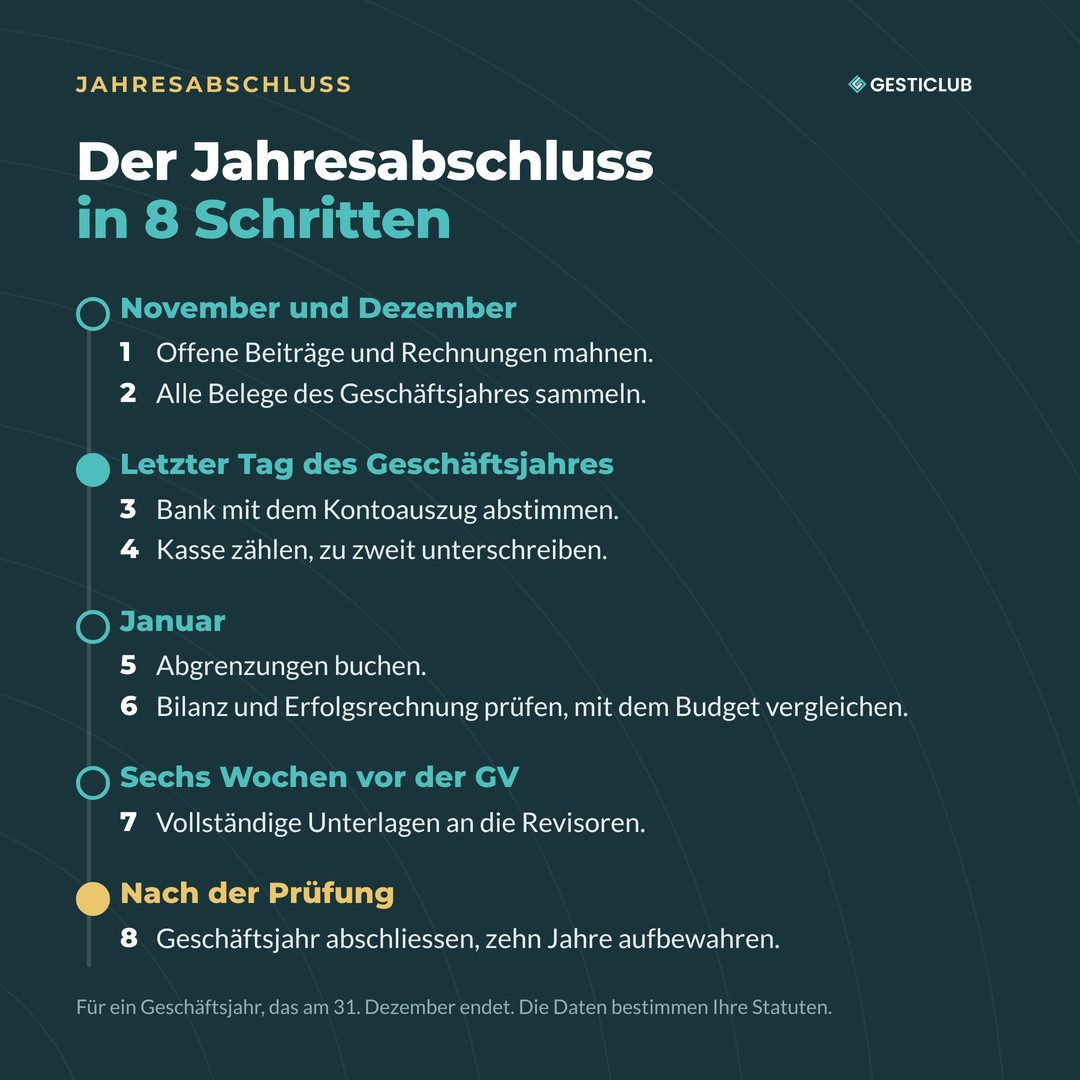
Kurz gesagt: der Jahresabschluss in acht Schritten
Offene Mitgliederbeiträge und Rechnungen mahnen.
Alle Belege des Geschäftsjahres sammeln.
Jedes Bankkonto mit dem Kontoauszug am letzten Tag des Geschäftsjahres abstimmen.
Die Kasse zählen und zu zweit unterschreiben.
Die Abschlussbuchungen machen (Aufwände und Erträge, die zwei Jahre betreffen).
Bilanz und Erfolgsrechnung prüfen und mit dem Budget vergleichen.
Den Revisoren die vollständigen Unterlagen übergeben.
Das Geschäftsjahr abschliessen, sobald die Rechnung geprüft ist, und archivieren.
Was das Gesetz vom Kassier eines Vereins verlangt
Das Zivilgesetzbuch ist dazu kurz. Der Vorstand führt die Geschäftsbücher des Vereins, und die Vorschriften des Obligationenrechts über die Buchführung gelten sinngemäss (Art. 69a ZGB).
Eine vereinfachte Buchführung genügt oft. Ein Verein, der nicht verpflichtet ist, sich ins Handelsregister eintragen zu lassen, muss nur über die Einnahmen und Ausgaben sowie über die Vermögenslage Buch führen (Art. 957 Abs. 2 OR). Das gilt für die meisten Sportvereine. Ein Verein, der ein nach kaufmännischer Art geführtes Gewerbe betreibt oder revisionspflichtig ist, muss sich hingegen eintragen lassen (Art. 61 Abs. 2 ZGB). Sie können mehr machen, eine doppelte Buchhaltung, aber das Gesetz verlangt es nicht.
Den Rest bestimmen Ihre Statuten: das Ende des Geschäftsjahres (oft der 31. Dezember oder der 30. Juni), die Anzahl der Revisoren, die Frist, um die Rechnung der Generalversammlung vorzulegen.
Die Belege werden zehn Jahre aufbewahrt. Die Geschäftsbücher und die Buchungsbelege werden während zehn Jahren aufbewahrt, ab Ablauf des Geschäftsjahres (Art. 958f OR).
Und die Steuern? Die Mitgliederbeiträge werden nicht zum steuerbaren Gewinn des Vereins gerechnet (Art. 66 DBG). Bei der direkten Bundessteuer werden kleine Gewinne nicht besteuert: unter 5000 Franken (Art. 71 Abs. 2 DBG), und bis 20 000 Franken bei einem Verein mit ideellem Zweck, der sie ausschliesslich und unwiderruflich diesem Zweck widmet (Art. 66a DBG). Für die Kantons- und Gemeindesteuern hängen Regeln und Grenzen vom Kanton ab. Die Steuererklärung des Vereins wird mit der Rechnung vorbereitet, die Sie gerade abschliessen, und im Zweifel gibt die Steuerverwaltung Ihres Kantons Auskunft.
Vor dem Ende des Geschäftsjahres: einziehen, was möglich ist
Der beste Moment, um offene Mitgliederbeiträge zu verringern, ist vor dem Abschluss, nicht an der Generalversammlung.
Mahnen Sie offene Beiträge im November und Dezember. Eine freundliche Erinnerung reicht oft: Viele offene Beiträge sind schlicht vergessen.
Stellen Sie in Rechnung, was noch fehlt: ein Sponsor, eine Hallenmiete, ein Lager.
Verlangen Sie die Belege von Trainern und Freiwilligen, die Auslagen hatten. Eine Spesenrückerstattung, die im Dezember erledigt ist, ist eine Buchung weniger, die man ins neue Jahr übertragen muss.
Besprechen Sie mit dem Vorstand die alten Beiträge, die nicht mehr eingehen werden. Sie abzuschreiben ist ein Entscheid des Vorstands: Halten Sie ihn in einem Protokoll fest.
An der Generalversammlung wird man Sie fragen: «Wer hat nicht bezahlt?» Bereiten Sie den Betrag vor und was unternommen wurde, nicht die Namen.
Bank und Kasse abstimmen
Die Bank. Für jedes Konto muss der Saldo in Ihrer Buchhaltung am letzten Tag des Geschäftsjahres genau dem Kontoauszug der Bank entsprechen. Gibt es eine Differenz, suchen Sie sie jetzt: eine doppelt erfasste Zahlung, vergessene Bankspesen, eine falsch zugeordnete Zahlung eines Mitglieds. Vergessen Sie die Nebenkonten nicht: Sparkonto, Konto einer Sektion, Konto eines Lagers.
Die Kasse. Wenn Ihr Verein eine Festwirtschaft oder eine Anlasskasse führt, zählen Sie das Bargeld am letzten Tag des Geschäftsjahres. Notieren Sie den Betrag auf einem datierten Blatt, von zwei Personen unterschrieben. Der Kassensaldo in der Buchhaltung muss damit übereinstimmen.
Die Abschlussbuchungen
Wenn Ihr Verein eine doppelte Buchhaltung führt, betreffen gewisse Beträge zwei Geschäftsjahre. Die Abschlussbuchungen ordnen sie dem richtigen Jahr zu. Man spricht von transitorischen Aktiven und Passiven. Vier Beispiele aus dem Vereinsleben:
SituationWas es istWarumMitglieder zahlen im Dezember den Beitrag für das nächste JahrIm Voraus erhaltener Ertrag (transitorisches Passivum)Der Ertrag gehört ins nächste GeschäftsjahrDie Rechnung für die Halle im Dezember trifft im Januar einNoch nicht bezahlter Aufwand (transitorisches Passivum)Der Aufwand gehört ins abgeschlossene GeschäftsjahrDie Versicherung für das nächste Jahr wird im Dezember bezahltIm Voraus bezahlter Aufwand (transitorisches Aktivum)Der Aufwand gehört ins nächste GeschäftsjahrEin Beitrag ist zugesichert, wird aber erst im nächsten Jahr ausbezahltNoch nicht erhaltener Ertrag (transitorisches Aktivum)Der Ertrag gehört ins abgeschlossene Geschäftsjahr
Sie führen eine reine Einnahmen- und Ausgabenrechnung? Dann betreffen Sie diese Buchungen nicht. Halten Sie diese Beträge in diesem Fall einfach im Anhang zur Rechnung fest, damit die Generalversammlung ein richtiges Bild erhält.
Prüfen, bevor man präsentiert
Bevor Sie etwas weitergeben, lesen Sie die Rechnung so, wie es ein Mitglied tun wird.
Ist die Bilanz ausgeglichen? In der doppelten Buchhaltung entspricht der Total der Aktiven dem der Passiven.
Ist die Buchhaltung vollständig? Alle Belege sind erfasst, und jede Buchung hat ihren Beleg.
Was hat sich verändert? Vergleichen Sie jeden Posten mit dem Budget und dem Vorjahr. Bereiten Sie für jede grosse Abweichung einen Satz zur Erklärung vor.
Ist das Budget für die nächste Saison bereit? Die Generalversammlung stimmt oft gleichzeitig mit der Rechnung über Budget und Mitgliederbeiträge ab.
Die Unterlagen für die Rechnungsrevisoren
Ihre Revisoren müssen alles prüfen können, ohne Sie zehnmal anzurufen. Übergeben Sie ihnen vollständige Unterlagen, früh genug: Ich empfehle sechs Wochen vor der Generalversammlung.
die Bilanz und die Erfolgsrechnung;
das Journal oder das Hauptbuch des Geschäftsjahres;
die Kontoauszüge am letzten Tag des Geschäftsjahres;
das unterschriebene Kassenblatt;
die Liste der noch offenen Beiträge und Rechnungen;
die Belege, in der Reihenfolge der Buchungen abgelegt;
das Budget im Vergleich zur Rechnung.
Für alles Weitere, von der Einladung bis zum Protokoll, lesen Sie unseren Leitfaden, um die Generalversammlung Ihres Vereins vorzubereiten.
Das Geschäftsjahr abschliessen und das nächste eröffnen
In einer Buchhaltungssoftware wird ein Geschäftsjahr beim Abschluss in der Regel gesperrt: Danach lässt sich nichts mehr ändern. Mein Rat: Sperren Sie es erst, wenn die Rechnung geprüft ist, am besten nach der Genehmigung durch die Generalversammlung. Findet ein Revisor einen Fehler, können Sie ihn so noch korrigieren.
In der Zwischenzeit hindert Sie nichts daran, mit dem neuen Jahr zu beginnen. Eröffnen Sie das neue Geschäftsjahr, übernehmen Sie die Bilanzsaldi, und buchen Sie die Januarbuchungen im richtigen Jahr.
Nach dem Abschluss archivieren Sie die vollständigen Unterlagen: Rechnung, Revisorenbericht, Protokoll der Generalversammlung, die sie genehmigt. Nach diesen Unterlagen wird man Sie in zehn Jahren fragen, oder Ihre Nachfolge sucht sie nächstes Jahr.
Mit GestiClub
In GestiClub erledigen Sie einen guten Teil dieser Liste am selben Ort.
Offene Beiträge. Die Rechnungen bleiben in der Liste der offenen Rechnungen, solange ein Saldo geschuldet ist. Die Schaltfläche zum Versenden von Mahnungen erinnert an überfällige Rechnungen, und die offenen Rechnungen werden nach der letzten erhaltenen Mahnung eingeteilt, bis zur Inverzugsetzung.
Die Bank. Der Import des Kontoauszugs der Bank gleicht die bezahlten Rechnungen aus. Ein Klick auf die Schaltfläche zum Verbuchen überträgt Rechnungen und Zahlungen in die Buchhaltung, ohne erneutes Erfassen.
Die Belege. Sie hängen Ihre Belege direkt an die Buchung an, bis zu fünf pro Buchung.
Revisoren und Generalversammlung. Kontenauszüge, Ergebnisse und Budgets lassen sich direkt für den Revisorenbericht und die Generalversammlung vorbereiten.
Das neue Geschäftsjahr. Sie können es eröffnen, bevor das alte abgeschlossen ist, und in dieser Zeit in beiden buchen. Der Kontenplan wird kopiert, die Bilanzsaldi und das Ergebnis werden übertragen.
Der Abschluss. Eine Kontrollliste prüft vor dem Abschluss unter anderem, ob die Bilanz ausgeglichen ist. Das abgeschlossene Geschäftsjahr bleibt danach einsehbar, schreibgeschützt. Es lässt sich nicht wieder öffnen: Deshalb schliesst man besser erst nach der Prüfung ab.
Mehr dazu auf der Seite Buchhaltung.
Wenn Sie das nächste Geschäftsjahr mit GestiClub beginnen möchten: Die Testphase ist 30 Tage kostenlos. Jetzt kostenlos testen.
Häufige Fragen zum Jahresabschluss im Verein
Wann muss ein Verein seine Jahresrechnung abschliessen? Am Ende des Geschäftsjahres, das Ihre Statuten festlegen, oft am 31. Dezember oder am 30. Juni. Der Abschluss muss früh genug fertig sein, damit die Revisoren die Rechnung vor der Generalversammlung prüfen können.
Muss ein kleiner Verein eine doppelte Buchhaltung führen? Nein, wenn er nicht verpflichtet ist, sich ins Handelsregister eintragen zu lassen. Er kann nur über die Einnahmen und Ausgaben sowie über die Vermögenslage Buch führen (Art. 957 Abs. 2 OR).
Wie lange muss ein Verein seine Buchhaltungsbelege aufbewahren? Zehn Jahre ab Ablauf des Geschäftsjahres, für die Geschäftsbücher und die Buchungsbelege (Art. 958f OR, für Vereine sinngemäss anwendbar nach Art. 69a ZGB).
Wer prüft die Rechnung eines Vereins? Meistens zwei Rechnungsrevisoren, von der Generalversammlung gewählt, gemäss den Statuten. Das Gesetz schreibt sehr grossen Vereinen eine Revisionsstelle vor, oder wenn ein persönlich haftendes oder nachschusspflichtiges Mitglied es verlangt (Art. 69b ZGB). In den anderen Fällen entscheiden Ihre Statuten.
Sind Mitgliederbeiträge steuerbar? Nein. Die Mitgliederbeiträge werden nicht zum steuerbaren Gewinn des Vereins gerechnet (Art. 66 DBG). Für den Rest gibt die Steuerverwaltung Ihres Kantons Auskunft.
 Hosting in der Schweiz