
Per molti club l'esercizio si chiude il 31 dicembre. Per il cassiere comincia allora un altro lavoro: chiudere i conti, consegnarli ai revisori, poi presentarli all'assemblea generale.
Niente di tutto ciò è difficile. Quello che costa caro è scoprire tutto a febbraio: una quota mai pagata, un estratto conto introvabile, una fattura di dicembre arrivata a gennaio. Ecco la lista che seguirei, nell'ordine, con ciò che la legge chiede davvero a un'associazione.
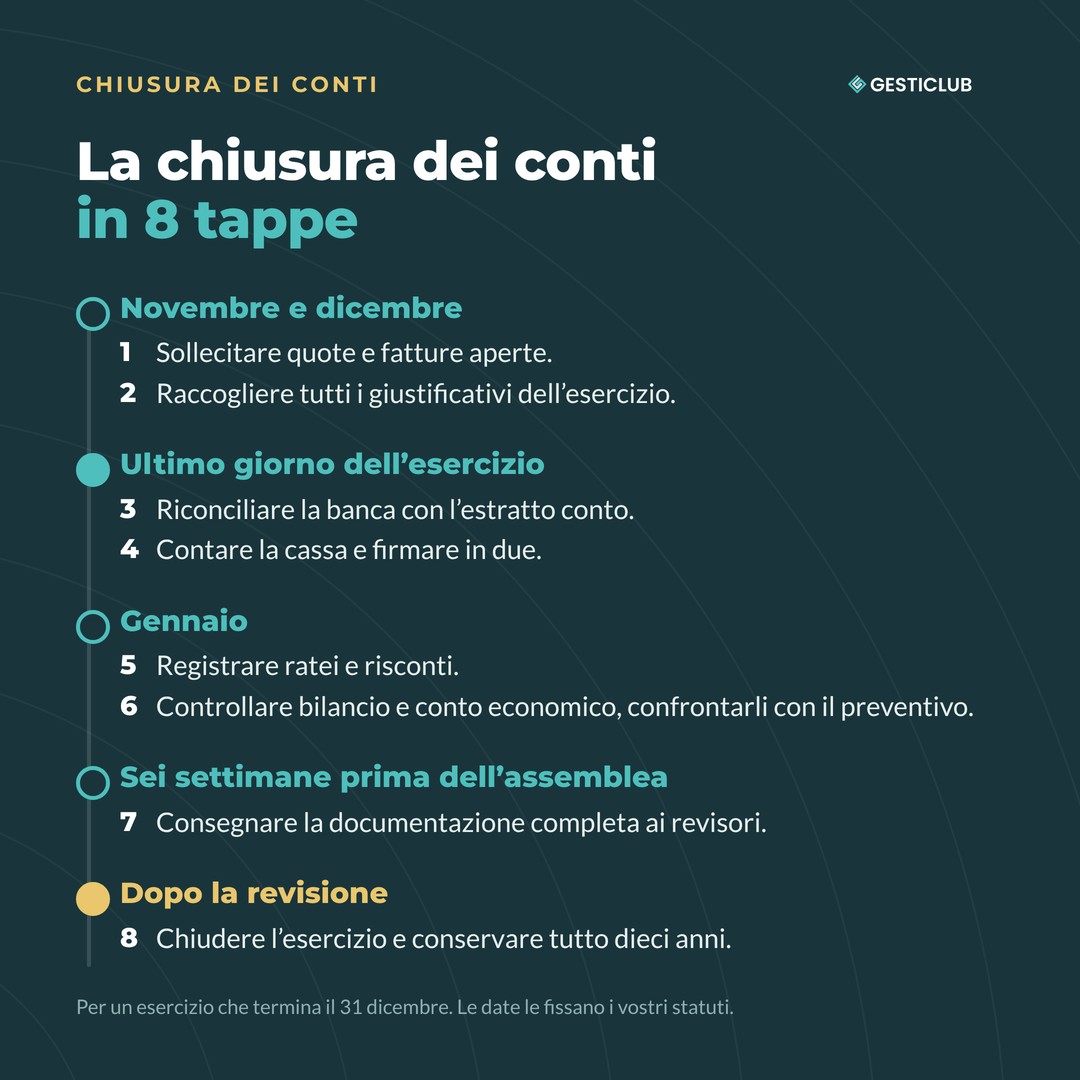
In breve: la chiusura dei conti in otto tappe
Sollecitare le quote e le fatture ancora aperte.
Raccogliere tutti i giustificativi dell'esercizio.
Riconciliare ogni conto bancario con l'estratto all'ultimo giorno dell'esercizio.
Contare la cassa e firmare in due.
Registrare le scritture di fine esercizio (costi e ricavi a cavallo di due anni).
Controllare il bilancio e il conto economico, e confrontarli con il preventivo.
Consegnare la documentazione completa ai revisori dei conti.
Chiudere l'esercizio una volta verificati i conti, e archiviare.
Cosa chiede la legge al cassiere di un'associazione
Il Codice civile è breve sull'argomento. È la direzione, cioè il comitato, a tenere i libri dell'associazione, e le norme del Codice delle obbligazioni sulla contabilità si applicano per analogia (art. 69a CC).
Spesso basta una contabilità semplificata. Un'associazione che non è tenuta a iscriversi nel registro di commercio può limitarsi a una contabilità delle entrate e delle uscite e della situazione patrimoniale (art. 957 cpv. 2 CO). È il caso della maggior parte dei club sportivi. Un club che esercita un'attività in forma commerciale, o che deve far verificare i conti da un ufficio di revisione, deve invece iscriversi (art. 61 cpv. 2 CC). Potete fare di più, una contabilità a partita doppia, ma la legge non vi obbliga.
Il resto lo fissano i vostri statuti: la data di fine dell'esercizio (spesso il 31 dicembre o il 30 giugno), il numero di revisori, il termine per presentare i conti all'assemblea generale.
I documenti si conservano dieci anni. I libri e i documenti contabili si conservano per dieci anni, a partire dalla fine dell'esercizio (art. 958f CO).
E le imposte? I contributi dei soci non fanno parte dell'utile imponibile dell'associazione (art. 66 LIFD). Per l'imposta federale diretta, i piccoli utili non sono imposti: sotto i 5000 franchi (art. 71 cpv. 2 LIFD), e fino a 20 000 franchi per un'associazione con scopo ideale che li destina esclusivamente e irrevocabilmente a tale scopo (art. 66a LIFD). Per le imposte cantonali e comunali, regole e soglie dipendono dal Cantone. La dichiarazione d'imposta dell'associazione si prepara con i conti che state chiudendo, e in caso di dubbio risponde l'amministrazione delle contribuzioni del vostro Cantone.
Prima della fine dell'esercizio: incassare ciò che si può
Il momento migliore per ridurre le quote non pagate è prima della chiusura, non all'assemblea generale.
Sollecitate le quote aperte in novembre e dicembre. Spesso basta un promemoria cordiale: molte quote non pagate sono dimenticanze.
Fatturate ciò che va fatturato: uno sponsor, un affitto di palestra, un campo.
Chiedete i giustificativi ad allenatori e volontari che hanno anticipato spese. Un rimborso regolato in dicembre è una scrittura in meno da riportare.
Fate il punto con il comitato sulle vecchie quote che non si recupereranno più. Registrarle come perdita è una decisione del comitato: annotatela in un verbale.
All'assemblea vi chiederanno «chi non ha pagato?». Preparate l'importo e ciò che è stato fatto, non i nomi.
Riconciliare la banca e la cassa
La banca. Per ogni conto, all'ultimo giorno dell'esercizio, il saldo della vostra contabilità deve essere esattamente quello dell'estratto conto della banca. Se c'è una differenza, cercatela adesso: un pagamento registrato due volte, spese bancarie dimenticate, un versamento di un socio attribuito male. Non dimenticate i conti secondari: risparmio, conto di una sezione, conto di un campo.
La cassa. Se il vostro club gestisce un chiosco o una cassa per gli eventi, contate il contante all'ultimo giorno dell'esercizio. Annotate l'importo su un foglio datato, firmato da due persone. Il saldo di cassa in contabilità deve corrispondere.
Le scritture di fine esercizio
Se il vostro club tiene una contabilità a partita doppia, alcuni importi riguardano due esercizi. Le scritture di fine esercizio li riportano nell'anno giusto. Si parla di transitori attivi e passivi (ratei e risconti). Quattro esempi di club:
SituazioneChe cos'èPerchéAlcuni soci pagano in dicembre la quota dell'anno seguenteRicavo incassato in anticipo (transitorio passivo)Il ricavo appartiene all'esercizio seguenteLa fattura della palestra di dicembre arriva a gennaioCosto da pagare (transitorio passivo)Il costo appartiene all'esercizio che si chiudeL'assicurazione dell'anno seguente viene pagata in dicembreCosto pagato in anticipo (transitorio attivo)Il costo appartiene all'esercizio seguenteUn contributo è acquisito, ma viene versato l'anno seguenteRicavo da ricevere (transitorio attivo)Il ricavo appartiene all'esercizio che si chiude
Tenete una contabilità di cassa, entrate e uscite? Queste scritture non vi riguardano. In tal caso, annotate semplicemente questi importi in allegato ai conti, perché l'assemblea abbia un quadro corretto.
Controllare prima di presentare
Prima di consegnare qualsiasi cosa, rileggete i conti come farà un socio.
Il bilancio è in pareggio? In partita doppia, il totale degli attivi è uguale a quello dei passivi.
I conti sono completi? Tutti i giustificativi sono registrati, e ogni scrittura ha il suo giustificativo.
Che cosa è cambiato? Confrontate ogni voce con il preventivo e con l'anno precedente. Per ogni grande scarto, preparate una frase di spiegazione.
Il preventivo della prossima stagione è pronto? L'assemblea vota spesso il preventivo e le quote insieme ai conti.
La documentazione per i revisori dei conti
I vostri revisori devono poter controllare tutto senza chiamarvi dieci volte. Consegnate loro una documentazione completa, abbastanza presto: consiglio sei settimane prima dell'assemblea.
il bilancio e il conto economico;
il giornale o il libro mastro dell'esercizio;
gli estratti bancari all'ultimo giorno dell'esercizio;
il foglio di cassa firmato;
l'elenco delle quote e delle fatture ancora aperte;
i giustificativi, ordinati come le scritture;
il preventivo confrontato con il consuntivo.
Per il seguito, dalla convocazione al verbale, leggete la nostra guida per preparare l'assemblea generale del vostro club.
Chiudere l'esercizio e aprire il seguente
In un software di contabilità, chiudere un esercizio di solito lo blocca: non si può più modificare nulla. Il mio consiglio: bloccatelo solo quando i conti sono verificati, idealmente dopo l'approvazione dell'assemblea generale. Se un revisore trova un errore, potrete ancora correggerlo.
Nel frattempo, nulla vi impedisce di cominciare l'anno seguente. Aprite il nuovo esercizio, riprendete i saldi del bilancio, e registrate le scritture di gennaio nell'anno giusto.
Una volta chiuso l'esercizio, archiviate la documentazione completa: conti, rapporto dei revisori, verbale dell'assemblea che li approva. È questa documentazione che vi chiederanno tra dieci anni, o che il vostro successore cercherà l'anno prossimo.
Con GestiClub
In GestiClub buona parte di questa lista si fa nello stesso posto.
Le quote aperte. Le fatture restano nell'elenco delle fatture aperte finché c'è un saldo dovuto. Un pulsante invia i solleciti per le fatture in ritardo, e le fatture aperte si classificano secondo l'ultimo sollecito ricevuto, fino alla messa in mora.
La banca. L'importazione dell'estratto della banca salda le fatture pagate. Un clic sul pulsante di contabilizzazione passa fatture e pagamenti in contabilità, senza doverli registrare una seconda volta.
I giustificativi. Allegate i giustificativi direttamente alla scrittura, fino a cinque per scrittura.
I revisori e l'assemblea. Estratti dei conti, risultati e preventivi si preparano direttamente per il rapporto dei revisori e per l'assemblea generale.
Il nuovo esercizio. Potete crearlo prima di aver chiuso il precedente, e registrare in entrambi in quel periodo. Il piano dei conti viene copiato, i saldi del bilancio e il risultato vengono riportati.
La chiusura. Una lista di controllo verifica tra l'altro che il bilancio sia in pareggio prima di chiudere. L'esercizio chiuso resta poi consultabile, in sola lettura. Non si riapre: per questo conviene chiuderlo dopo la revisione.
Trovate i dettagli sulla pagina Contabilità.
Se volete iniziare il prossimo esercizio con GestiClub, la prova è gratuita per 30 giorni: iniziare la prova gratuita.
Domande frequenti sulla chiusura dei conti di un'associazione
Quando bisogna chiudere i conti di un'associazione? Alla fine dell'esercizio fissato dai vostri statuti, spesso il 31 dicembre o il 30 giugno. La chiusura deve essere terminata abbastanza presto perché i revisori controllino i conti prima dell'assemblea generale.
Una piccola associazione deve tenere una contabilità a partita doppia? No, se non è tenuta a iscriversi nel registro di commercio. Può tenere una contabilità delle entrate e delle uscite e della situazione patrimoniale (art. 957 cpv. 2 CO).
Per quanto tempo conservare i documenti contabili di un'associazione? Dieci anni a partire dalla fine dell'esercizio, per i libri e i documenti contabili (art. 958f CO, applicabile per analogia alle associazioni secondo l'art. 69a CC).
Chi verifica i conti di un club? Il più delle volte due revisori eletti dall'assemblea generale, secondo gli statuti. La legge impone un ufficio di revisione alle associazioni molto grandi, o quando lo esige un socio personalmente responsabile o tenuto a versamenti suppletivi (art. 69b CC). Negli altri casi decidono i vostri statuti.
I contributi dei soci sono imponibili? No. I contributi versati dai soci non fanno parte dell'utile imponibile dell'associazione (art. 66 LIFD). Per il resto, informatevi presso l'amministrazione delle contribuzioni del vostro Cantone.
 Hosting in Svizzera